Jak przygotować roczne sprawozdanie BDO
Dla małej firmy handlowej największy problem ze sprawozdaniem BDO zwykle nie polega na samym formularzu, ale na błędnym założeniu, że „sklep ma tylko kilka dokumentów, więc to na pewno mnie nie dotyczy”. Tymczasem obowiązek może wynikać z różnych obszarów działalności: z wprowadzania produktów w opakowaniach, oferowania toreb foliowych objętych opłatą recyklingową, wprowadzania niektórych produktów na rynek albo z wytwarzania odpadów, dla których prowadzona jest ewidencja. Dlatego pierwszy krok to nie logowanie do systemu, lecz ustalenie, jaki rodzaj rocznego sprawozdania Twoja firma ma złożyć. Oficjalne źródła rozróżniają dwa główne tryby: sprawozdanie o wytwarzanych odpadach i o gospodarowaniu odpadami oraz sprawozdanie o produktach, opakowaniach i o gospodarowaniu odpadami z nich powstającymi. W praktyce mała firma handlowa najczęściej spotyka się z tym drugim, zwłaszcza gdy sprzedaje produkty w opakowaniach, oferuje klientom reklamówki albo działa jako sklep czy hurtownia objęta obowiązkami produktowymi. Oba rodzaje sprawozdań składa się elektronicznie przez konto w systemie BDO, a przy sprawozdaniu produktowym podstawowy termin to 15 marca za poprzedni rok kalendarzowy.
Krok 1: ustal, z jakiego tytułu Twoja firma składa sprawozdanie
Zanim zaczniesz wypełniać formularz, sprawdź, dlaczego Twoja firma w ogóle znajduje się w BDO. Dla małej firmy handlowej najczęstsze tytuły to oferowanie toreb na zakupy z tworzywa sztucznego objętych opłatą recyklingową, wprowadzanie produktów w opakowaniach, niektóre obowiązki dotyczące produktów jednorazowego użytku z tworzyw sztucznych albo prowadzenie ewidencji odpadów. To ważne, bo od tego zależy, które działy sprawozdania trzeba wypełnić. Jeżeli sklep oferuje reklamówki, powinien w rocznym sprawozdaniu wykazać liczbę nabytych i wydanych lekkich oraz pozostałych toreb na zakupy z tworzywa sztucznego, a dane te muszą wynikać z bieżąco prowadzonej ewidencji. Jeżeli firma jest wytwórcą odpadów objętych ewidencją, będzie potrzebować danych z KEO i KPO. Jeżeli zaś wprowadza produkty w opakowaniach, musi oprzeć się na masach opakowań według materiałów. W praktyce to właśnie ten etap decyduje, czy dalsze wypełnianie będzie proste, czy zamieni się w zgadywanie.
Krok 2: przygotuj dane i dokumenty zanim wejdziesz do formularza
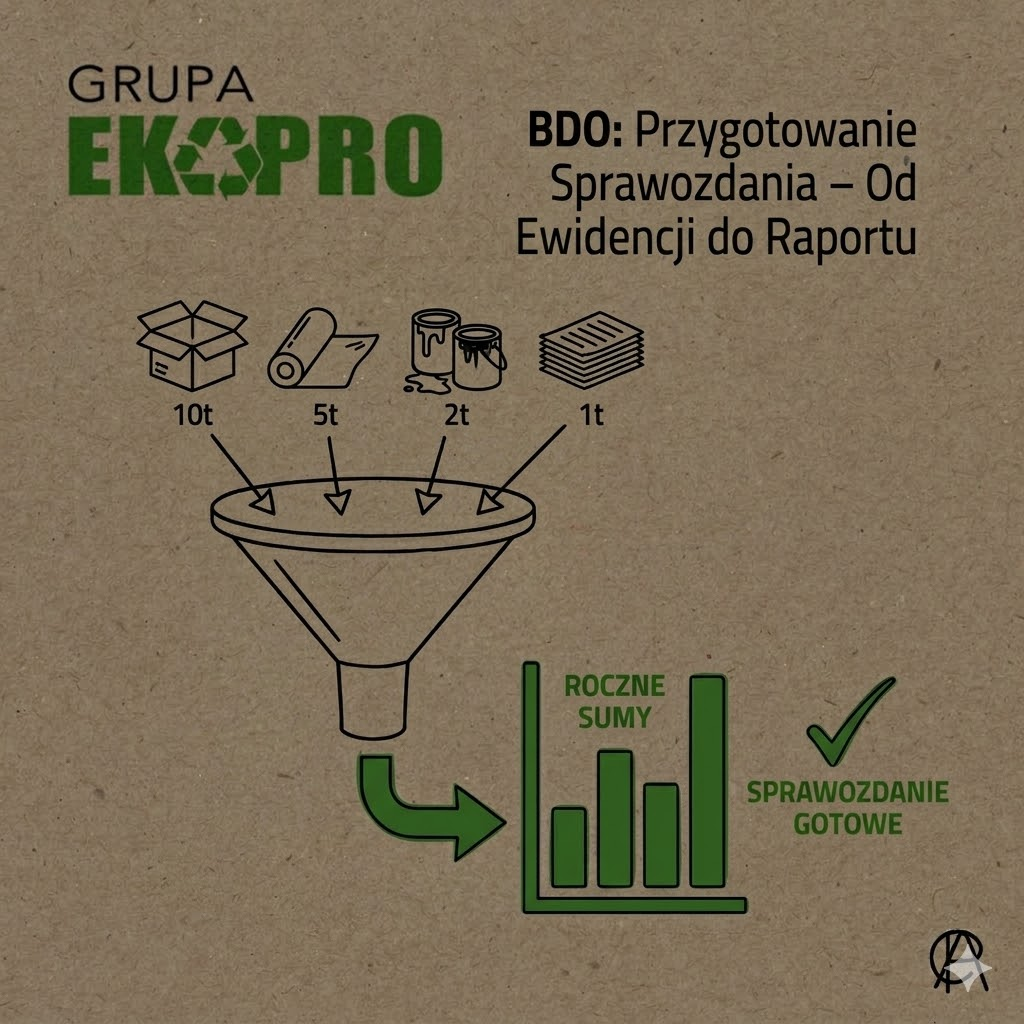
Najczęstszy błąd małych firm polega na tym, że logują się do BDO bez przygotowanych danych. Tymczasem system jest tylko miejscem złożenia sprawozdania, a nie źródłem informacji. Przed rozpoczęciem pracy warto zebrać komplet dokumentów za poprzedni rok: ewidencję toreb foliowych, zestawienie mas opakowań według rodzaju materiału, informacje o produktach objętych obowiązkami, karty przekazania odpadów, karty ewidencji odpadów oraz potwierdzenia rozliczeń, jeżeli firma prowadziła obowiązki szczególne. Instrukcja BDO dla sprawozdań produktowych potwierdza, że formularz składa się w kontekście siedziby podmiotu i obejmuje poszczególne działy zależne od rodzaju obowiązków. Dla małej firmy handlowej oznacza to, że przed kliknięciem „dodaj nowe sprawozdanie” trzeba już wiedzieć, które sekcje będą wypełniane i jakie liczby do nich trafią. Jeżeli sklep ma kilka punktów sprzedaży, dane powinny być zebrane w sposób uporządkowany, bo późniejsze odtwarzanie liczby wydanych reklamówek czy mas opakowań z faktur i notatek zwykle kończy się błędami.
Krok 3: wypełnij sprawozdanie w BDO zgodnie z właściwym zakresem
Po zalogowaniu do systemu BDO wybierasz odpowiedni moduł sprawozdawczości i tworzysz nowe roczne sprawozdanie dla właściwego roku. Dalej najważniejsze jest, by nie wypełniać wszystkich sekcji „na zapas”, tylko wyłącznie te, które wynikają z Twojego wpisu i rzeczywistych obowiązków. Dla małej firmy handlowej oznacza to najczęściej uzupełnienie działów dotyczących opakowań, toreb foliowych albo innych obowiązków produktowych, a nie całego formularza. Jeżeli firma składa sprawozdanie odpadowe, dane powinny być spójne z prowadzoną ewidencją. Jeżeli składa sprawozdanie produktowe, liczby muszą odpowiadać zestawieniom przygotowanym wcześniej, a nie szacunkom. W przypadku toreb foliowych w oficjalnych materiałach wskazano wprost, że przedsiębiorca musi prowadzić ewidencję liczby nabytych i wydanych toreb oddzielnie dla każdej jednostki handlowej, a później wykazać te dane w sprawozdaniu rocznym. To dobry przykład szerszej zasady: każda liczba wpisana do BDO powinna mieć źródło w dokumentacji prowadzonej na bieżąco. Po wypełnieniu danych formularz trzeba sprawdzić, podpisać elektronicznie w systemie i wysłać do właściwego marszałka województwa.
Krok 4: zweryfikuj sprawozdanie i zachowaj porządek po wysyłce
Ostatni krok jest często lekceważony, a to właśnie on decyduje o bezpieczeństwie firmy. Po wysłaniu sprawozdania warto sprawdzić, czy zostało zapisane i złożone w odpowiednim kontekście podmiotu, oraz zachować komplet danych źródłowych, na podstawie których je przygotowano. Mała firma handlowa powinna też od razu wyciągnąć wnioski na kolejny rok: jeśli problemem było zbieranie danych z różnych miejsc, warto wdrożyć prostą miesięczną ewidencję; jeśli kłopot sprawiły reklamówki albo opakowania, trzeba uporządkować ich bieżące liczenie; jeśli firma nie ma pewności, czy wybrała właściwe działy formularza, lepiej zweryfikować to wcześniej niż poprawiać sprawozdanie pod presją czasu. W praktyce dobrze przygotowane roczne sprawozdanie BDO nie zaczyna się w marcu, tylko w codziennej organizacji dokumentów przez cały rok. Właśnie dlatego poradnik krok po kroku powinien kończyć się nie na samym „wysłane”, ale na uporządkowaniu procesu, który pozwoli zrobić to łatwiej w kolejnym okresie sprawozdawczym.
Do kiedy mała firma handlowa musi złożyć roczne sprawozdanie BDO?
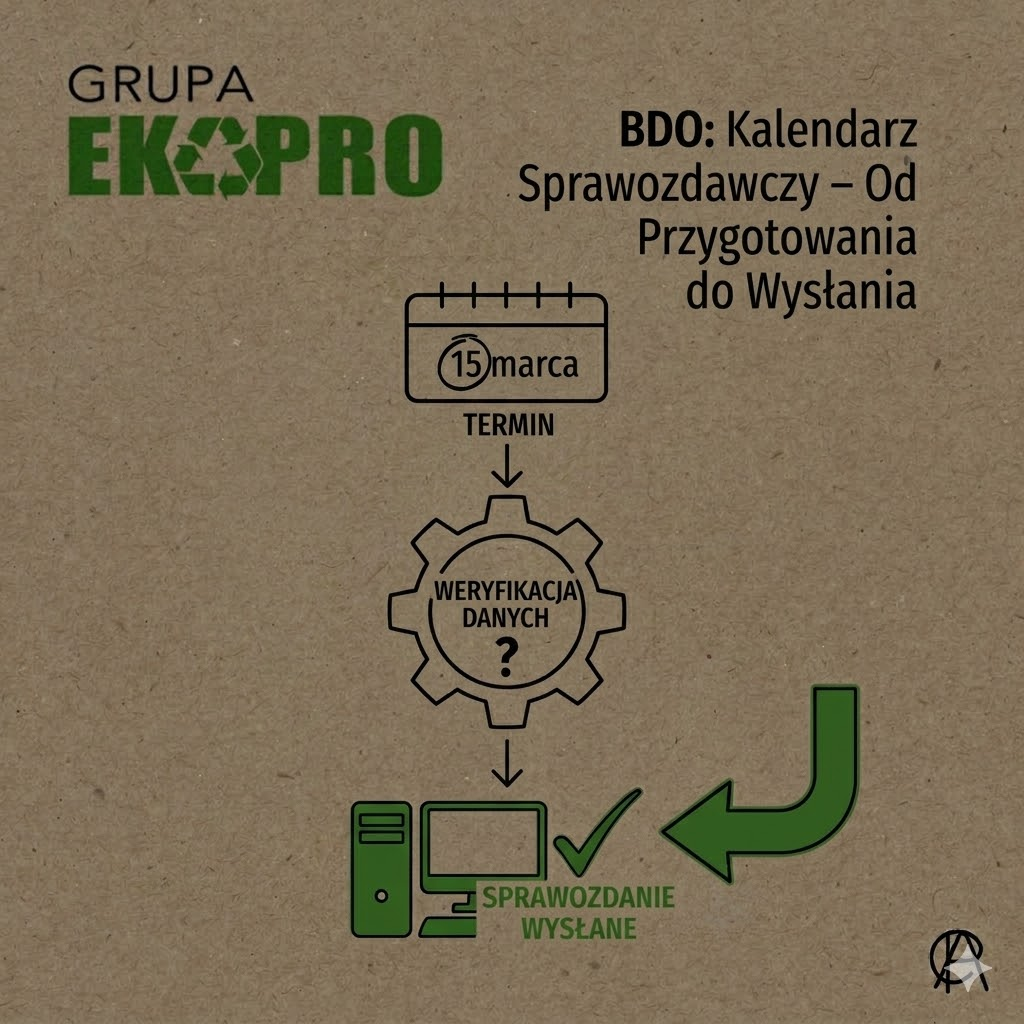
W przypadku sprawozdania o produktach, opakowaniach i o gospodarowaniu odpadami z nich powstającymi termin przypada do 15 marca za poprzedni rok kalendarzowy.
Czy każda mała firma handlowa musi składać sprawozdanie BDO?
Nie. Obowiązek zależy od rodzaju działalności i tytułu wpisu do BDO, na przykład oferowania toreb foliowych, wprowadzania produktów w opakowaniach albo prowadzenia ewidencji odpadów.
Jakie dokumenty przygotować do sprawozdania BDO?
Najczęściej ewidencję toreb foliowych, zestawienia mas opakowań, KEO, KPO i inne dane źródłowe wynikające z rodzaju obowiązków firmy.
Czy reklamówki w sklepie trzeba wykazać w rocznym sprawozdaniu?
Tak, jeżeli sklep oferuje torby objęte opłatą recyklingową, powinien wykazać liczbę nabytych i wydanych toreb w rocznym sprawozdaniu.
Czy sprawozdanie składa się papierowo?
Nie, składa się je elektronicznie przez indywidualne konto w systemie BDO.
Jeżeli chcesz mieć pewność, że roczne sprawozdanie BDO Twojej małej firmy handlowej zostało przygotowane na właściwych danych i w odpowiednim zakresie, warto uporządkować to przed terminem, a nie dopiero przy wypełnianiu formularza. Szczegóły znajdziesz w zakładce Kontakt na stronie tam możesz opisać swoją działalność i dobrać wsparcie do rzeczywistych obowiązków firmy.

 Polski
 English (UK)
 Deutsch
 Українська