Opłata za korzystanie ze środowiska
Opłata za korzystanie ze środowiska to obowiązek, który wielu przedsiębiorców kojarzy wyłącznie z dużymi zakładami przemysłowymi, a tymczasem bardzo często dotyczy także małych i średnich firm. W praktyce pojawia się wtedy, gdy działalność powoduje korzystanie ze środowiska w rozumieniu przepisów, najczęściej przez wprowadzanie gazów lub pyłów do powietrza, na przykład z kotłów, pieców, procesów technologicznych albo innych źródeł emisji. Ministerstwo Klimatu i Środowiska wskazuje, że raz w roku do 31 marca podmioty korzystające ze środowiska przedkładają marszałkom województw wykazy za rok poprzedni zawierające informacje o zakresie korzystania ze środowiska oraz wysokości należnych opłat. To oznacza, że rozliczenie za 2025 rok trzeba przygotować i ewentualnie opłacić do 31 marca 2026 r.
Kogo najczęściej dotyczy opłata za korzystanie ze środowiska?
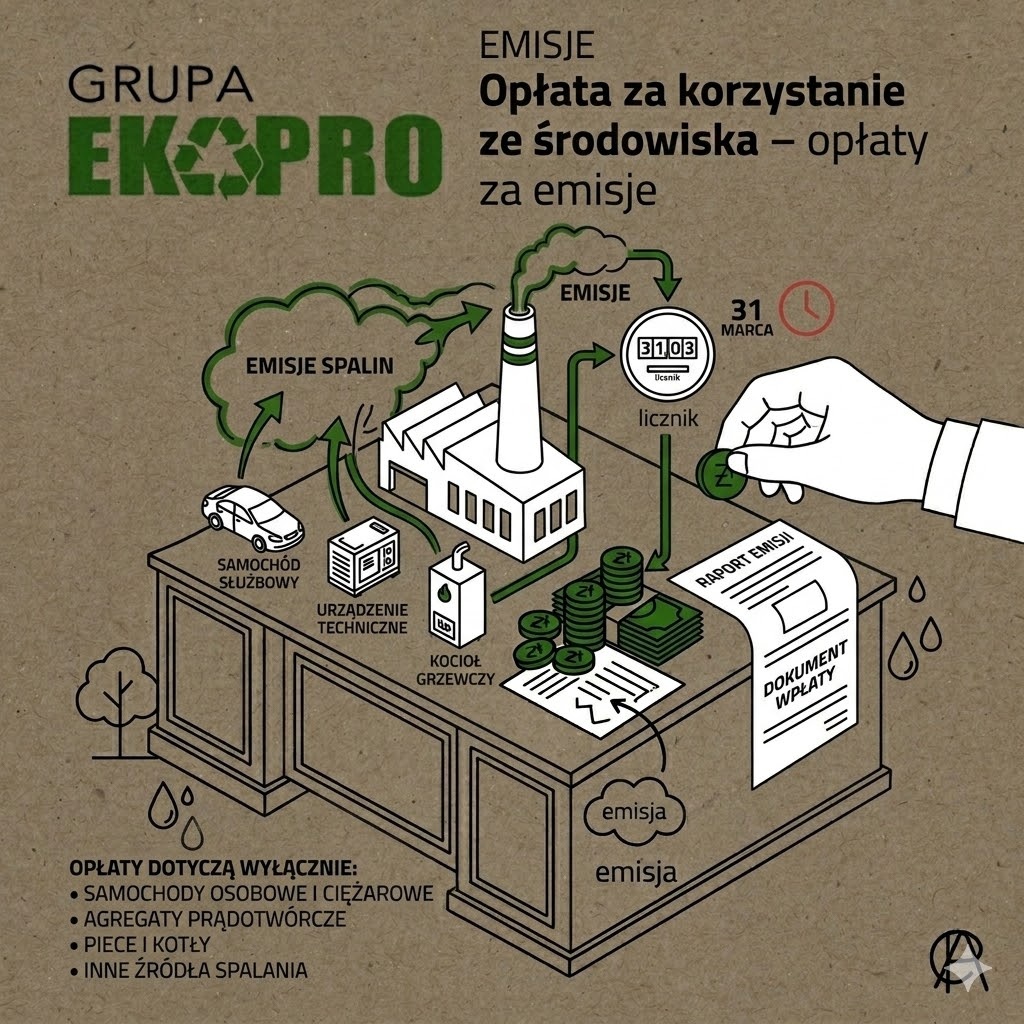
Najczęściej obowiązek pojawia się przy emisjach do powietrza, bo to właśnie ten obszar dotyczy największej liczby firm. W praktyce mogą to być przedsiębiorcy eksploatujący kotły gazowe, olejowe lub na paliwo stałe, warsztaty, lakiernie, zakłady produkcyjne, a czasem także zwykłe firmy usługowe z własnym źródłem spalania paliw. To dlatego temat opłaty środowiskowej tak często łączy się z raportem KOBiZE: dane o emisjach do powietrza z raportu są naturalnym punktem odniesienia przy dalszym rozliczeniu środowiskowym. Sam fakt, że firma nie jest duża albo nie ma rozbudowanej infrastruktury, nie oznacza jeszcze braku obowiązku. Kluczowe jest to, czy działalność rzeczywiście powoduje emisje lub inne formy korzystania ze środowiska, które trzeba wykazać marszałkowi.
Kiedy trzeba zapłacić, a kiedy opłata nie występuje?
Najważniejsza praktyczna zasada brzmi: nie każda firma, która sporządza wyliczenie, musi finalnie wpłacić pieniądze. Oficjalne źródła wskazują, że nie wnosi się opłaty, jeżeli wyliczona roczna opłata dla jednego rodzaju korzystania ze środowiska nie przekracza 800 zł. To jednak nie powinno usypiać czujności przedsiębiorcy, bo bardzo często trzeba najpierw prawidłowo policzyć emisje i przygotować dane, żeby w ogóle ustalić, czy próg został przekroczony. W praktyce właśnie tu pojawia się najwięcej błędów: firma zakłada, że „na pewno nic nie płaci”, ale nie wykonuje rzetelnego wyliczenia i nie sprawdza, czy obowiązek wykazowy nadal istnieje. Dodatkowo dla rozliczeń za 2025 rok stosuje się stawki opłat na 2026 rok ogłoszone w Monitorze Polskim w sierpniu 2025 r., więc rozliczenie powinno opierać się na aktualnych stawkach, a nie na danych z wcześniejszych lat.
Jak przygotować rozliczenie bez błędów?
Najbezpieczniejsze podejście polega na połączeniu trzech elementów: danych źródłowych o emisjach, aktualnych stawek opłat oraz prawidłowego wykazu składanego marszałkowi województwa. W praktyce firma powinna najpierw zebrać informacje o zużytych paliwach i innych źródłach emisji, następnie porównać je z raportem KOBiZE lub inną dokumentacją środowiskową, a na końcu sporządzić wyliczenie należnej opłaty i ustalić, czy próg 800 zł został przekroczony. To właśnie ten etap decyduje, czy przedsiębiorca tylko składa wykaz, czy również dokonuje wpłaty. Z perspektywy organizacyjnej nie warto zostawiać tego na ostatni tydzień marca, bo opłata za korzystanie ze środowiska jest jednym z obowiązków, które bardzo łatwo zlekceważyć, a później trudno odtworzyć dane bez pełnej dokumentacji paliwowej i emisyjnej.
Do kiedy trzeba złożyć wykaz i zapłacić opłatę za korzystanie ze środowiska?
Do 31 marca roku następnego za rok poprzedni. Dla rozliczenia za 2025 rok termin upływa 31 marca 2026 r.
Czy każda firma musi płacić opłatę środowiskową?
Nie. Najpierw trzeba ustalić, czy działalność w ogóle powoduje korzystanie ze środowiska objęte opłatą, a następnie wyliczyć jej wysokość. Nie każda firma przekroczy próg powodujący obowiązek wpłaty.
Kiedy nie trzeba wnosić opłaty?
Jeżeli wyliczona roczna opłata dla jednego rodzaju korzystania ze środowiska nie przekracza 800 zł.
Czy mały kocioł w firmie może powodować obowiązek rozliczenia?
Tak, ponieważ najczęstszy przypadek opłaty dotyczy właśnie wprowadzania gazów lub pyłów do powietrza, a małe źródła spalania też mogą generować emisję wymagającą wyliczenia. To jest wniosek oparty na oficjalnym zakresie opłat środowiskowych.
Skąd wziąć stawki do rozliczenia?
Z obwieszczenia Ministra Klimatu i Środowiska w sprawie wysokości stawek opłat za korzystanie ze środowiska na dany rok. Dla rozliczeń składanych w 2026 r. obowiązują stawki ogłoszone w sierpniu 2025 r.
Jeżeli chcesz sprawdzić, czy Twoja firma powinna rozliczyć opłatę za korzystanie ze środowiska i czy wykaz do marszałka został przygotowany na właściwych danych, warto zweryfikować to przed 31 marca, a nie dopiero po terminie. Szczegóły znajdziesz w zakładce Kontakt na stronie tam możesz opisać swoją działalność i dobrać wsparcie do realnych obowiązków środowiskowych firmy.

 Polski
 English (UK)
 Deutsch
 Українська