BDO a ustawa – z jakich przepisów wynikają obowiązki przedsiębiorcy?
Największy błąd przedsiębiorców polega na tym, że szukają jednej „ustawy o BDO”, która wyjaśni wszystko od początku do końca. W praktyce takiego jednego aktu nie ma. BDO to system prawny i informatyczny oparty przede wszystkim na ustawie o odpadach, ale uzupełniany przez przepisy wykonawcze oraz ustawy sektorowe dotyczące opakowań, produktów i określonych rodzajów działalności. To właśnie dlatego odpowiedź na pytanie o BDO trzeba zaczynać od ustawy o odpadach, ale nie można na niej zawsze kończyć. Rejestr BDO został osadzony w tej ustawie jako integralna część szerszej bazy danych, a jego publiczny charakter i podstawy prowadzenia wynikają wprost z przepisów ustawowych.
Ustawa o odpadach – główna podstawa prawna BDO
Jeżeli przedsiębiorca chce ustalić, skąd bierze się obowiązek wpisu do BDO, powinien zacząć od ustawy z 14 grudnia 2012 r. o odpadach. To właśnie ona reguluje rejestr, ewidencję odpadów i dużą część obowiązków sprawozdawczych. Oficjalne źródła urzędowe i biznesowe wskazują, że to w art. 49 ustawy o odpadach znajduje się podstawa prowadzenia rejestru, a w art. 50 ust. 1 określono katalog podmiotów, które mają obowiązek złożenia wniosku o wpis. W praktyce oznacza to, że gdy firma pyta „czy musi mieć BDO?”, odpowiedź bardzo często zaczyna się właśnie od analizy tych przepisów.
Dlaczego sama ustawa o odpadach nie zawsze wystarczy?
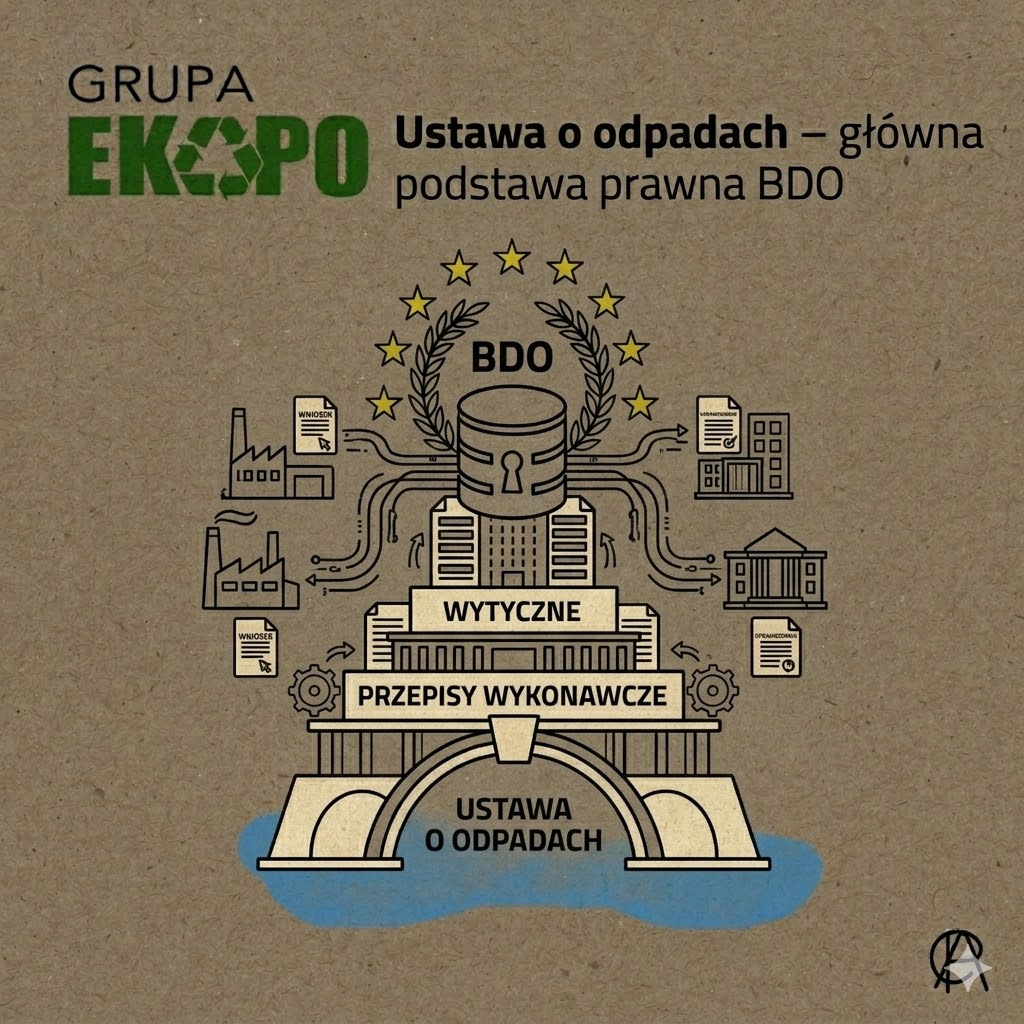
Bo BDO obejmuje nie tylko klasyczne odpady, ale też wiele obowiązków produktowych i opakowaniowych. W praktyce przedsiębiorca może podlegać rejestrowi nie dlatego, że gospodaruje odpadami w typowym sensie, ale dlatego, że wprowadza produkty w opakowaniach, oferuje torby foliowe albo działa w innych obszarach regulowanych przepisami szczególnymi. Dlatego poza ustawą o odpadach trzeba często sięgnąć również do ustawy o gospodarce opakowaniami i odpadami opakowaniowymi oraz do aktów wykonawczych związanych z funkcjonowaniem systemu. W 2025 r. ogłoszono jednolity tekst ustawy opakowaniowej, a równolegle obowiązuje rozporządzenie dotyczące funkcjonowania samej Bazy danych. To pokazuje, że „ustawa BDO” w codziennej praktyce jest raczej zestawem powiązanych regulacji niż jednym aktem, który rozwiązuje wszystko.
Jak przedsiębiorca powinien czytać przepisy o BDO w praktyce?
Najbezpieczniejsze podejście jest proste: najpierw ustalić, czy obowiązek firmy wynika z ustawy o odpadach, a potem sprawdzić, czy nie dochodzą do tego przepisy szczególne dotyczące opakowań, produktów albo określonej branży. W praktyce przedsiębiorcy najczęściej potrzebują odpowiedzi nie na pytanie „jak brzmi ustawa”, tylko „który przepis dotyczy właśnie mojej działalności”. Dlatego oficjalne portale, takie jak Biznes.gov.pl, nie ograniczają się do cytowania samej ustawy, ale od razu tłumaczą, które grupy firm mają obowiązek wpisu, ewidencji i sprawozdawczości. To właśnie jest najpraktyczniejsza droga: ustawa daje podstawę, ale dopiero jej połączenie z przepisami wykonawczymi i wyjaśnieniami urzędowymi pozwala prawidłowo ocenić obowiązki przedsiębiorcy.
Najczęściej zadawane pytania
Czy istnieje jedna ustawa o BDO?
Nie. BDO nie wynika z jednego odrębnego aktu pod nazwą „ustawa o BDO”. Główną podstawą jest ustawa o odpadach, uzupełniana przez inne ustawy i rozporządzenia.
Jaka ustawa jest najważniejsza dla BDO?
Najważniejsza jest ustawa z 14 grudnia 2012 r. o odpadach, bo to ona reguluje rejestr BDO, ewidencję i wiele podstawowych obowiązków przedsiębiorców.
W którym przepisie jest mowa o obowiązku wpisu do BDO?
Biznes.gov.pl wskazuje, że obowiązek wpisu dotyczy podmiotów wymienionych w art. 50 ust. 1 ustawy o odpadach.
Czy obowiązki BDO wynikają też z innych ustaw niż ustawa o odpadach?
Tak. W praktyce duże znaczenie mają również przepisy sektorowe, np. ustawa o gospodarce opakowaniami i odpadami opakowaniowymi, oraz rozporządzenia wykonawcze dotyczące funkcjonowania systemu.
Gdzie najlepiej sprawdzić, jaki przepis dotyczy mojej firmy?
Najbezpieczniej zacząć od ustawy o odpadach i oficjalnych wyjaśnień na Biznes.gov.pl, a potem sprawdzić, czy dla Twojej działalności nie obowiązują dodatkowe przepisy szczególne
Jeżeli chcesz sprawdzić, z jakich dokładnie przepisów wynikają obowiązki Twojej firmy w BDO i czy prawidłowo interpretujesz ustawę oraz przepisy wykonawcze, Grupa Ekopro służy pomocą. Na co dzień wspieramy przedsiębiorców w tematach związanych z BDO, rejestracją, ewidencją, sprawozdawczością oraz oceną obowiązków wynikających z ustawy o odpadach i przepisów powiązanych. Zapraszamy do kontaktu pomożemy przełożyć przepisy na konkretne działania w Twojej firmie.

 Polski
 English (UK)
 Deutsch
 Українська