BDO a sklep internetowy – kiedy e-commerce musi się zarejestrować?
Prowadząc sklep internetowy, nie możesz zakładać, że BDO dotyczy wyłącznie producentów albo dużych firm logistycznych. W praktyce obowiązek bardzo często obejmuje także e-commerce, ponieważ rejestr BDO dotyczy nie tylko gospodarowania odpadami, ale również podmiotów wprowadzających produkty w opakowaniach oraz same opakowania. To właśnie dlatego temat regularnie wraca w wyszukiwarce i w oficjalnych materiałach BDO dla sklepów internetowych. Najważniejsza odpowiedź brzmi więc tak: nie każdy sklep internetowy automatycznie musi mieć BDO, ale bardzo wiele sklepów powinno to dokładnie zweryfikować, zwłaszcza jeśli sprzedają towary pod własną marką, pakują produkty do obrotu, importują towar lub opakowania albo wykonują inne czynności wskazane w rejestrze.
Kiedy sklep internetowy musi mieć wpis do BDO
Kluczowe znaczenie ma tu pojęcie wprowadzającego produkty w opakowaniach. Oficjalne zasady rejestracji wskazują, że chodzi o przedsiębiorcę, który wprowadza do obrotu produkty w opakowaniach pod własnym oznaczeniem, własną nazwą albo własnym imieniem i nazwiskiem, a także o podmiot pakujący produkty wytworzone przez innego przedsiębiorcę i wprowadzający je do obrotu. Przepisy wyjaśniają również, że „opakowanie” to wyrób przeznaczony do przechowywania, ochrony, przewozu, dostarczania lub prezentacji produktów, a za wprowadzenie do obrotu uznaje się także import oraz wewnątrzwspólnotowe nabycie opakowań lub produktów w opakowaniach na potrzeby działalności gospodarczej. Z punktu widzenia sklepu internetowego oznacza to, że szczególnej analizy wymagają modele sprzedaży, w których firma działa pod własną marką, samodzielnie pakuje towar do sprzedaży albo sprowadza produkty lub opakowania z zagranicy. Potwierdza to także oficjalna ankieta BDO, w której wprost wskazano kategorie: import lub produkcja produktów w opakowaniach, wytwarzanie i import opakowań oraz eksport lub wewnątrzwspólnotową dostawę produktów w opakowaniach.
Jakie obowiązki BDO ma sklep internetowy w praktyce
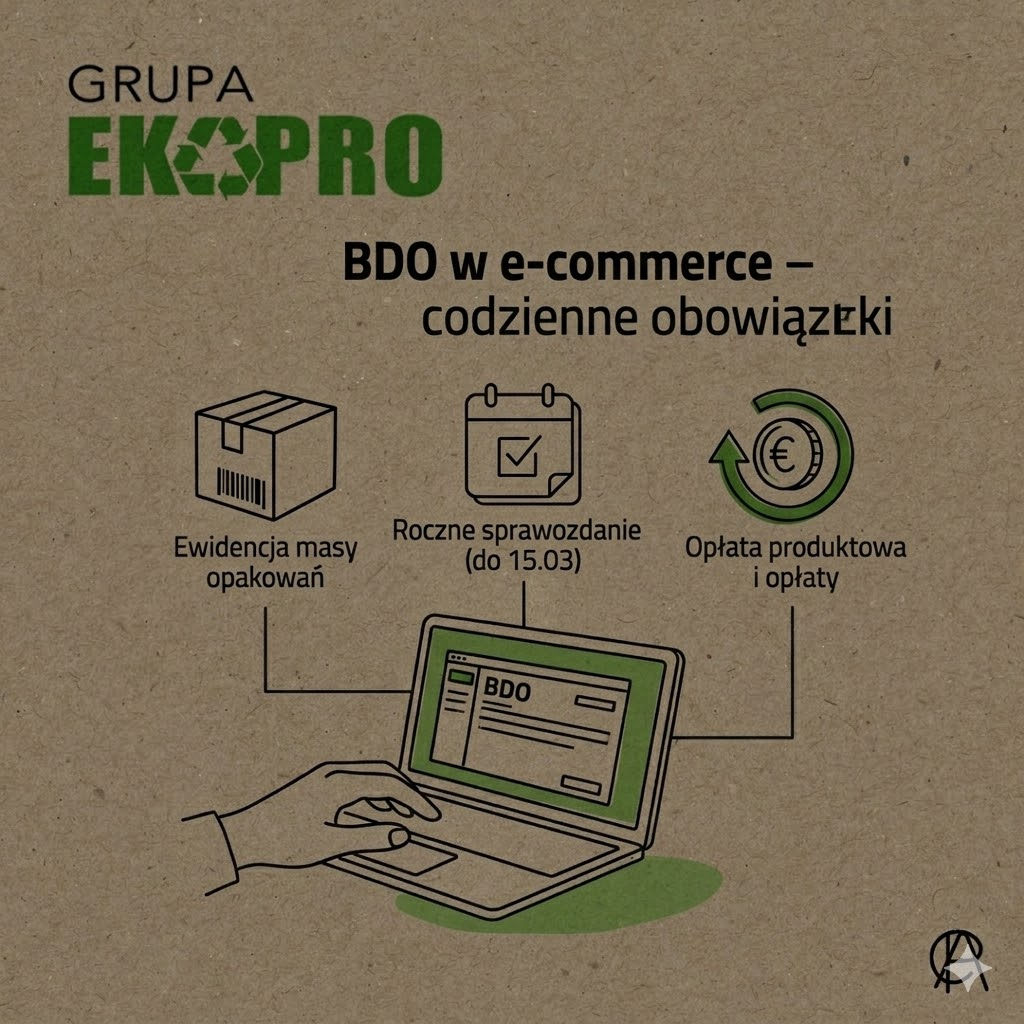
Dla sklepu internetowego sam wpis do BDO zwykle nie kończy tematu, lecz dopiero go zaczyna. Jeżeli przedsiębiorca podlega wpisowi jako wprowadzający produkty w opakowaniach lub opakowania, może być objęty obowiązkami sprawozdawczymi, a roczne sprawozdanie o produktach, opakowaniach i o gospodarowaniu odpadami z nich powstającymi składa się do 15 marca za poprzedni rok kalendarzowy. Trzeba też pamiętać, że nie każdy wpisany do BDO podmiot ma identyczny zakres obowiązków, bo obowiązek składania rocznych sprawozdań dotyczy określonych kategorii podmiotów wskazanych w przepisach. W wielu przypadkach sklep internetowy powinien także sprawdzić, czy ciąży na nim opłata rejestrowa i roczna. Oficjalna strona BDO wyjaśnia, że opłatę tę płacą wyłącznie wybrane grupy przedsiębiorców, między innymi wprowadzający na terytorium kraju produkty w opakowaniach oraz producenci, importerzy i wewnątrzwspólnotowi nabywcy opakowań, a stawka wynosi 200 zł dla mikroprzedsiębiorcy i 800 zł dla pozostałych.
Kiedy sklep internetowy może nie podlegać BDO
To najważniejsza część z perspektywy użytkownika, bo wiele sklepów internetowych szuka nie potwierdzenia obowiązku, lecz realnej odpowiedzi, czy w ich modelu sprzedaży BDO w ogóle występuje. Sam fakt prowadzenia e-commerce nie oznacza jeszcze automatycznego wpisu. O obowiązku decyduje konkretny sposób działania: czy sklep rzeczywiście wprowadza produkty w opakowaniach, czy importuje towar lub opakowania, czy wykonuje czynności wskazane w rejestrze, a czasem także czy generuje odpady objęte ewidencją. W praktyce oznacza to, że dwa sklepy internetowe z podobnym asortymentem mogą mieć zupełnie inny status w BDO, jeśli różni je model dostaw, marka własna, sposób pakowania albo źródło pochodzenia towaru. Właśnie dlatego warto przeanalizować obowiązek przed rozpoczęciem sprzedaży lub rozbudową e-commerce, bo za prowadzenie działalności bez wymaganego wpisu do rejestru BDO grozi administracyjna kara pieniężna od 5 000 zł do 1 000 000 zł. Jeśli chcesz upewnić się, jak wygląda to w Twoim przypadku, skontaktuj się z nami lub przejdź do zakładki „Kontakt” na stronie — pomożemy ocenić obowiązek BDO i uporządkować formalności bez ryzyka kosztownego błędu.
Najczęściej zadawane pytania
Czy każdy sklep internetowy musi mieć BDO?
Nie. Obowiązek zależy od modelu działalności, w szczególności od tego, czy sklep wprowadza produkty w opakowaniach, importuje towary lub opakowania albo wykonuje inne czynności objęte rejestrem.
Czy karton, folia i wypełniacz do wysyłki mogą być traktowane jako opakowanie?
Tak, ponieważ definicja opakowania obejmuje wyrób przeznaczony do przechowywania, ochrony, przewozu, dostarczania lub prezentacji produktów.
Czy import towarów do sklepu internetowego ma znaczenie dla BDO?
Tak. Oficjalne zasady BDO wskazują, że za wprowadzenie do obrotu uważa się także import oraz wewnątrzwspólnotowe nabycie opakowań lub produktów w opakowaniach na potrzeby działalności gospodarczej.
Czy sklep internetowy musi płacić opłatę roczną w BDO?
Nie zawsze. Opłata dotyczy tylko określonych grup, między innymi wprowadzających produkty w opakowaniach oraz producentów, importerów i wewnątrzwspólnotowych nabywców opakowań; wynosi 200 zł dla mikroprzedsiębiorcy i 800 zł dla pozostałych.
Do kiedy składa się sprawozdanie w BDO?
Roczne sprawozdanie o produktach, opakowaniach i o gospodarowaniu odpadami z nich powstającymi składa się do 15 marca za poprzedni rok kalendarzowy.
Jeśli chcesz upewnić się, jak wygląda to w Twoim przypadku, warto przeanalizować obowiązek przed rozpoczęciem sprzedaży lub rozbudową e-commerce, bo błędna ocena może oznaczać kosztowne konsekwencje.
Masz pytania dotyczące BDO w sklepie internetowym albo potrzebujesz pomocy w ocenie obowiązków swojej firmy? Skontaktuj się z nami Grupa Ekopro pomoże Ci ustalić, czy rejestracja jest konieczna, wyjaśni Twoje obowiązki i wesprze Cię w formalnościach. Przejdź do zakładki „Kontakt” i skorzystaj z naszego wsparcia

 Polski
 English (UK)
 Deutsch
 Українська