Opłata konsumencka za kubki plastikowe
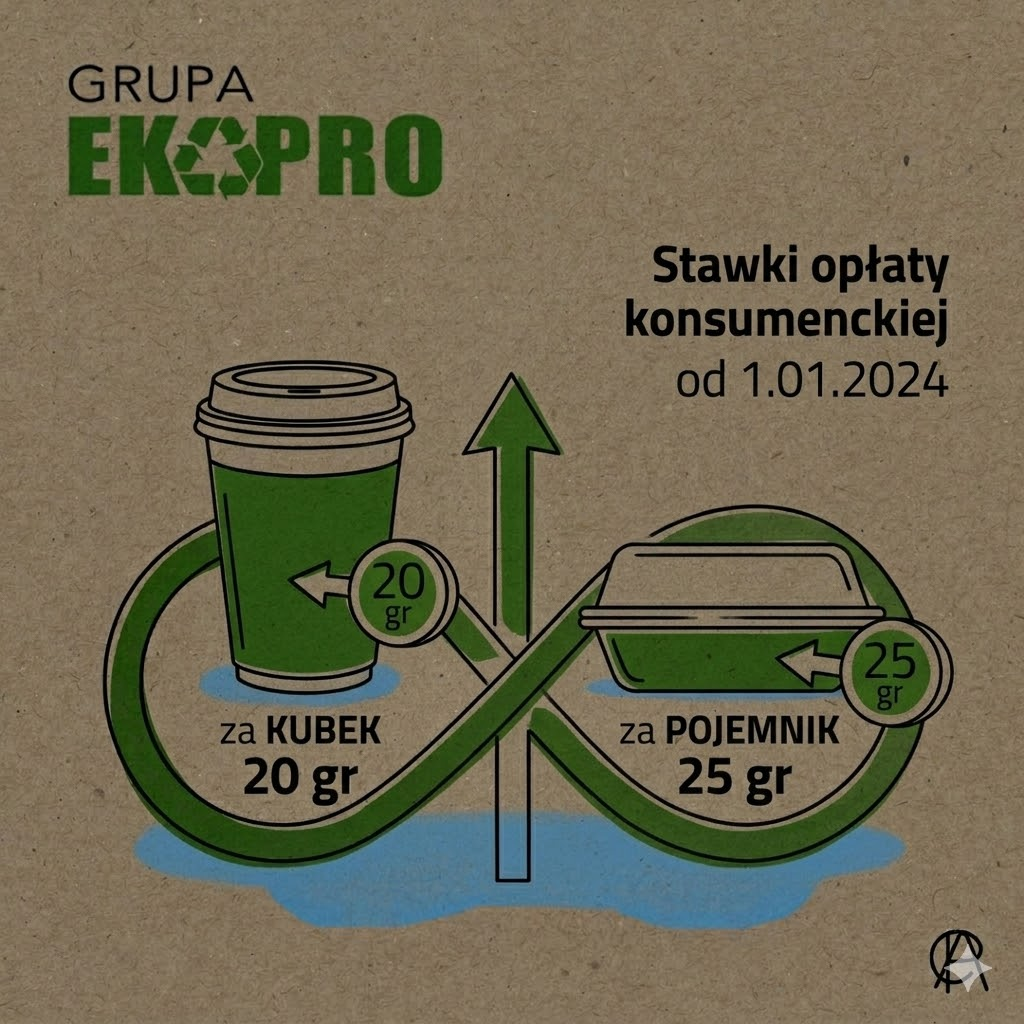
Opłata konsumencka za kubki plastikowe to jeden z tych obowiązków, które wyglądają niegroźnie, ale w praktyce łatwo generują bałagan na styku sprzedaży, księgowości i sprawozdawczości. Przedsiębiorca wydający klientowi jednorazowy kubek na napoje z tworzyw sztucznych będący opakowaniem ma obowiązek pobrać opłatę od użytkownika końcowego. Stawka tej opłaty wynosi 0,20 zł za każdy kubek, wliczając w to pokrywki i wieczka, co wynika z aktualnych przepisów wykonawczych. Obowiązek ten funkcjonuje od 1 stycznia 2024 r., a równolegle przedsiębiorca prowadzący taką sprzedaż ma obowiązki ewidencyjne i sprawozdawcze w systemie BDO. W praktyce oznacza to, że sam moment pobrania opłaty od klienta to dopiero początek — równie ważne jest późniejsze poprawne ujęcie tych danych w systemie wewnętrznym firmy i w rocznym sprawozdaniu.
Kiedy pobiera się opłatę i jak rozpoznać kubek objęty obowiązkiem?
Najważniejsza zasada jest prosta: opłatę pobiera się przy wydaniu klientowi napoju w jednorazowym kubku z tworzyw sztucznych będącym opakowaniem. W praktyce problem nie dotyczy wyłącznie „czystych” plastikowych kubków. Obowiązek obejmuje także opakowania zawierające tworzywo sztuczne, co oznacza, że wiele kubków wyglądających na papierowe, ale posiadających plastikową warstwę, również może podpadać pod regulację SUP. To właśnie dlatego przedsiębiorcy nie powinni opierać się wyłącznie na wyglądzie opakowania albo marketingowym opisie producenta. BDO przypomina, że obowiązki dotyczą kubków jednorazowego użytku z tworzyw sztucznych będących opakowaniami, a od 1 lipca 2024 r. przedsiębiorca ma dodatkowo obowiązek zapewnić klientom opakowanie alternatywne z materiałów innych niż tworzywa sztuczne albo opakowanie wielokrotnego użytku. Dla punktów sprzedaży oznacza to konieczność równoczesnego uporządkowania oferty opakowań i sposobu naliczania opłaty.
Jak prawidłowo prowadzić ewidencję i księgowanie opłaty?
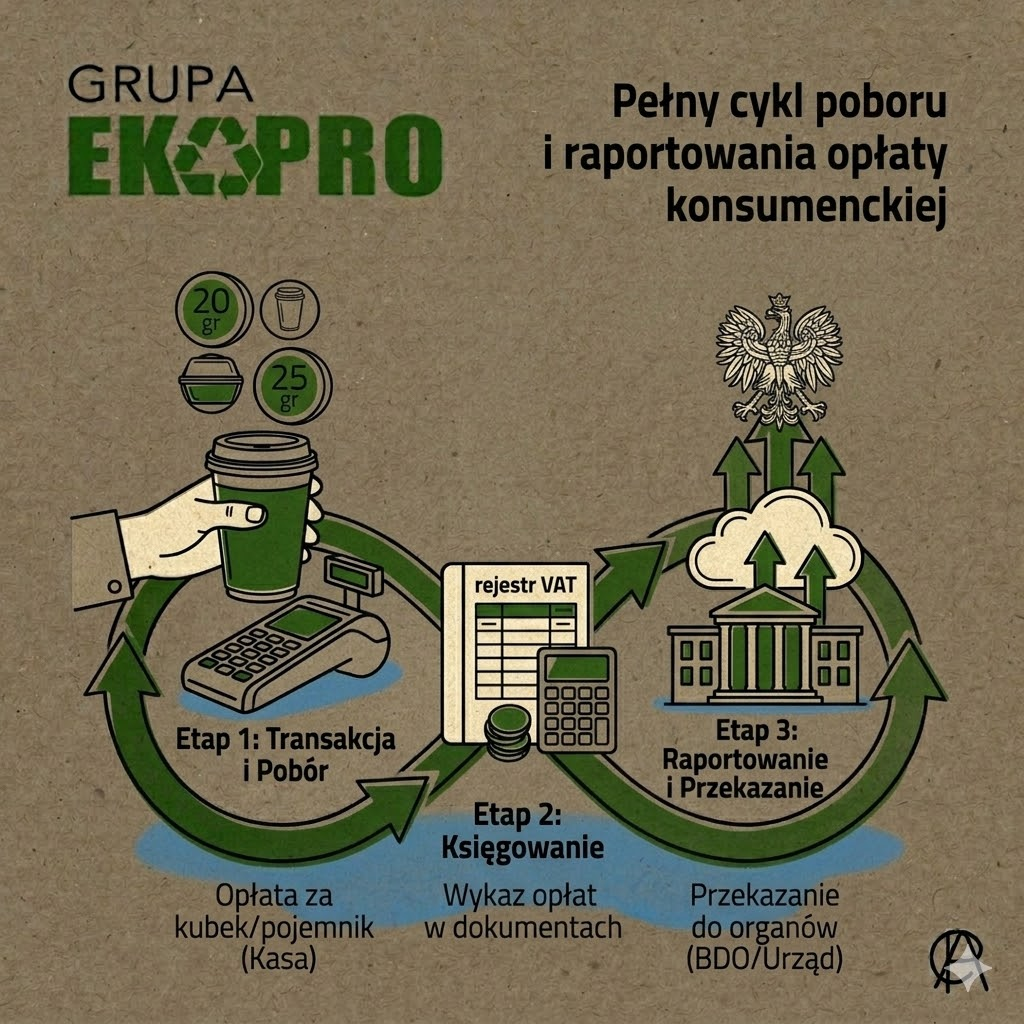
Z operacyjnego punktu widzenia najlepiej potraktować opłatę jako oddzielny, powtarzalny element sprzedaży, który musi dać się łatwo policzyć na koniec miesiąca i roku. Najbezpieczniejszym rozwiązaniem jest takie skonfigurowanie systemu kasowego lub sprzedażowego, aby liczba wydanych kubków objętych opłatą była ewidencjonowana automatycznie albo przynajmniej możliwa do prostego odtworzenia z raportów sprzedaży. To szczególnie ważne tam, gdzie napoje wydawane są w wielu punktach, przez różnych pracowników lub w modelu samoobsługowym. Od strony księgowej przedsiębiorca powinien zadbać o rozdzielenie wartości samej sprzedaży napoju od pobranej opłaty konsumenckiej, tak aby później możliwe było bezbłędne zestawienie liczby wydanych kubków i wysokości pobranych opłat. Przepisy urzędowe skupiają się przede wszystkim na obowiązku pobrania opłaty i jej wykazania, więc sama technika księgowania może być dostosowana do polityki rachunkowej firmy, ale praktyczna zasada pozostaje jedna: opłata musi być uchwytna w danych, a nie „ukryta” w cenie napoju bez możliwości odtworzenia ilości wydanych opakowań.
Jak wygląda raportowanie w BDO i na co uważać?
Pobieranie opłaty od klienta nie kończy obowiązku. Dane dotyczące kubków i pojemników jednorazowego użytku z tworzyw sztucznych trzeba uwzględnić w rocznym sprawozdaniu o produktach, opakowaniach i o gospodarowaniu odpadami z nich powstającymi składanym przez BDO. To oznacza, że przedsiębiorca powinien przez cały rok zbierać dane w sposób umożliwiający późniejsze bezbłędne wykazanie liczby wydanych kubków objętych opłatą. Najczęstszy błąd polega na tym, że firma pobiera opłatę przy kasie, ale nie prowadzi równoległej kontroli ilości wydanych opakowań, przez co przy sporządzaniu sprawozdania próbuje odtwarzać dane z pamięci albo z niepełnych raportów fiskalnych. Drugim częstym problemem jest błędne założenie, że skoro kubek został ujęty w cenie napoju, to nie trzeba go rozliczać odrębnie. Z punktu widzenia obowiązków środowiskowych najważniejsze jest jednak to, ile opakowań jednorazowych objętych systemem wydano użytkownikom końcowym, a nie tylko jaka była łączna wartość sprzedaży. Właśnie dlatego poprawne raportowanie zaczyna się od dobrej ewidencji dziennej, a nie od samego momentu wypełniania sprawozdania rocznego.
Ile wynosi opłata konsumencka za kubek plastikowy?
Stawka wynosi 0,20 zł za każdy jednorazowy kubek na napoje z tworzyw sztucznych, w tym jego pokrywkę i wieczko.
Od kiedy trzeba pobierać opłatę za kubki jednorazowe?
Obowiązek pobierania tej opłaty działa od 1 stycznia 2024 r.
Czy papierowy kubek z warstwą plastiku też może podlegać opłacie?
Tak, ponieważ obowiązki SUP dotyczą opakowań jednorazowego użytku zawierających tworzywo sztuczne, a nie tylko opakowań wykonanych wyłącznie z plastiku.
Czy opłatę za kubki trzeba wykazywać w BDO?
Tak. Dane dotyczące takich opakowań objętych obowiązkami SUP trzeba ująć w rocznym sprawozdaniu składanym przez system BDO.
Jak najlepiej ewidencjonować opłatę w firmie?
Najbezpieczniej tak, aby dało się oddzielnie ustalić liczbę wydanych kubków objętych opłatą i wysokość pobranych kwot najlepiej przez odpowiednią konfigurację systemu sprzedażowego lub odrębną ewidencję pomocniczą. To praktyczny wniosek wynikający z obowiązku sprawozdawczego.
Jeżeli chcesz uporządkować sposób naliczania, księgowania i raportowania opłaty za kubki jednorazowe w swojej firmie, warto zrobić to zanim pojawią się rozbieżności między sprzedażą a sprawozdaniem w BDO. Szczegóły znajdziesz w zakładce Kontakt na stronie tam możesz opisać model sprzedaży i dobrać wsparcie do realnych obowiązków swojej działalności.

 Polski
 English (UK)
 Deutsch
 Українська