Opłata recyklingowa za torby foliowe
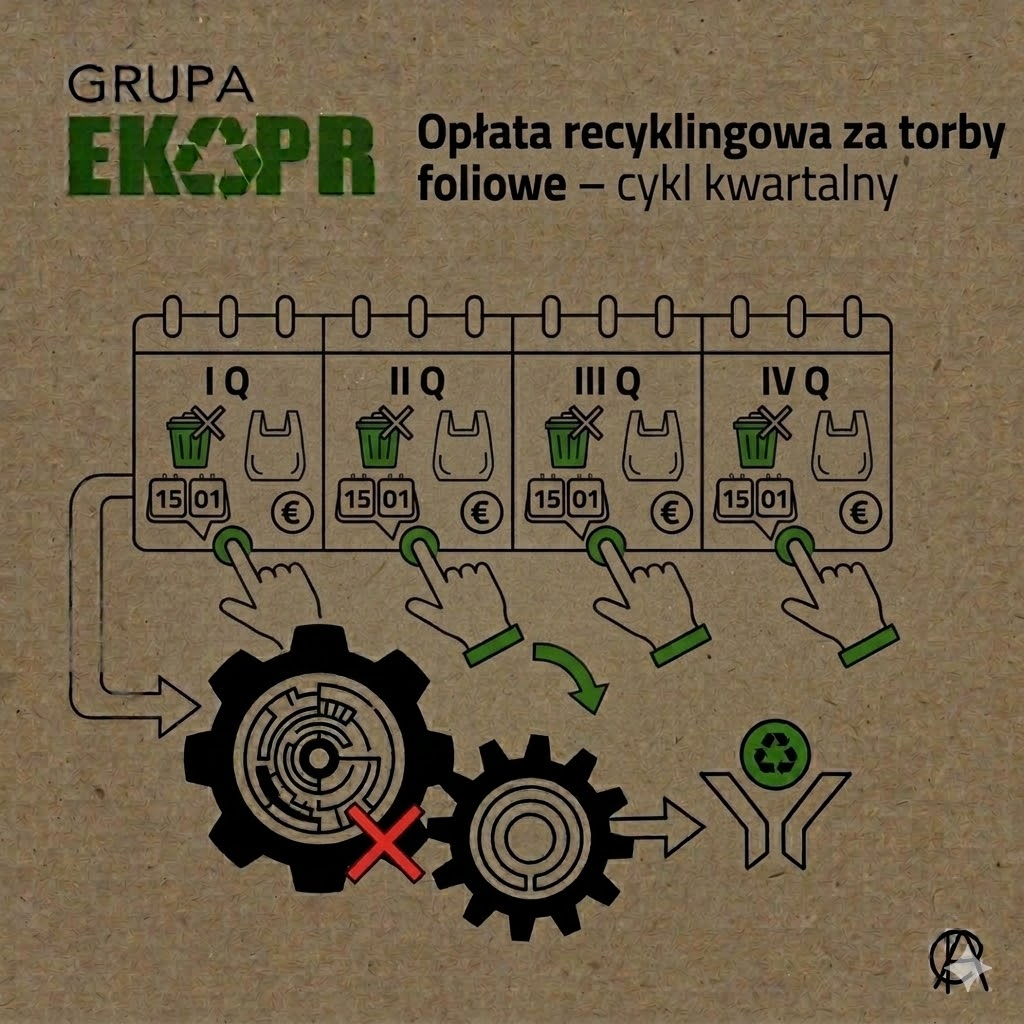
Opłata recyklingowa za torby foliowe to jeden z tych obowiązków, które wydają się proste tylko na pierwszy rzut oka. W praktyce wiele sklepów pobiera opłatę od klienta, ale nie porządkuje jej później w ewidencji, nie pilnuje terminów kwartalnych albo błędnie zakłada, że całość rozliczy dopiero w rocznym sprawozdaniu. Tymczasem przepisy wymagają dwóch oddzielnych działań: po pierwsze pobrana opłata recyklingowa musi zostać wpłacona na rachunek właściwego marszałka województwa do 15. dnia miesiąca następującego po kwartale, w którym została pobrana, a po drugie dane o torbach trzeba później wykazać w rocznym sprawozdaniu składanym elektronicznie w BDO. To oznacza, że rozliczenie reklamówek ma jednocześnie wymiar kasowy i sprawozdawczy. Dla sklepów najważniejsze jest więc nie tylko samo doliczenie kwoty klientowi, ale też bieżące liczenie wydanych toreb i powiązanie tych danych z terminami księgowymi.
Kto musi pobierać opłatę i jakie torby obejmują przepisy?
Obowiązek dotyczy przedsiębiorców prowadzących jednostki handlu detalicznego lub hurtowego, w których oferowane są torby na zakupy z tworzywa sztucznego objęte opłatą recyklingową. W praktyce temat nie dotyczy już wyłącznie cienkich „reklamówek”, bo oficjalne przypomnienia urzędowe wskazują, że od 1 września 2019 r. opłata recyklingowa obejmuje również torby na zakupy z tworzyw sztucznych o grubości materiału równej 50 mikrometrów i większej. To ważne z perspektywy sklepów, które wciąż utożsamiają obowiązek wyłącznie z lekkimi torbami. Jeżeli sklep oferuje klientom takie torby, powinien mieć również wpis do rejestru BDO, bo ten obowiązek został powiązany z oferowaniem reklamówek objętych opłatą recyklingową. Właśnie dlatego fraza „torby foliowe w sklepie przepisy” powinna w treści prowadzić nie tylko do kwestii samej opłaty, ale też do szerszego obowiązku rejestrowego i sprawozdawczego.
Jak wygląda kwartalne rozliczenie opłaty recyklingowej?
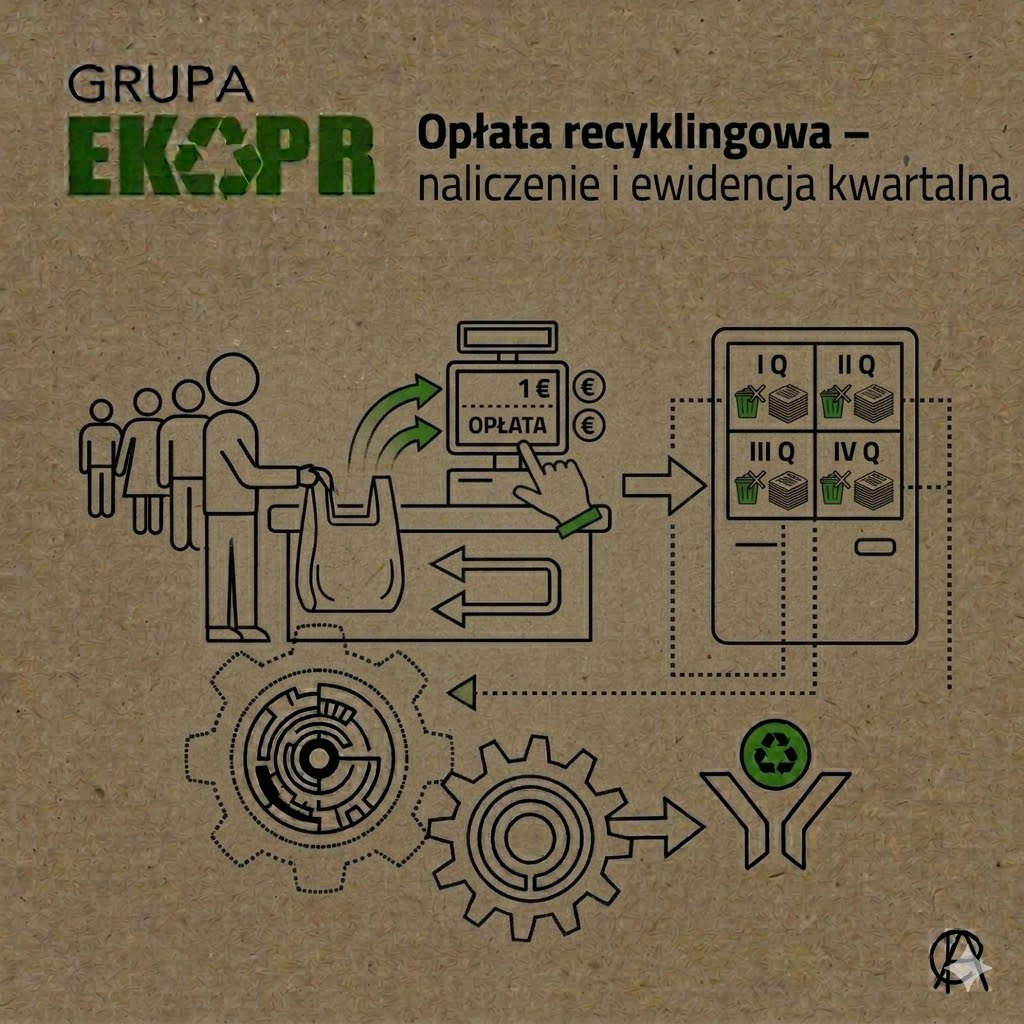
Model rozliczenia jest prosty, jeśli sklep od początku prowadzi dobrą ewidencję. Przedsiębiorca powinien liczyć liczbę nabytych i wydanych lekkich oraz pozostałych toreb na zakupy z tworzywa sztucznego, oddzielnie dla każdej jednostki handlowej, i może robić to w postaci papierowej albo elektronicznej. Dane te trzeba przechowywać przez 5 lat, licząc od końca roku kalendarzowego, którego dotyczą. Na tej podstawie wylicza się kwotę pobranej opłaty recyklingowej i wpłaca ją kwartalnie do 15. dnia miesiąca następującego po danym kwartale na rachunek marszałka województwa właściwego dla siedziby lub miejsca wykonywania działalności. Księgowo oznacza to, że sklep powinien zamknąć każdy kwartał zestawieniem liczby wydanych toreb i sumą pobranych opłat, zamiast próbować odtwarzać te dane dopiero na koniec roku. To właśnie brak bieżącej ewidencji jest najczęstszym powodem bałaganu w rozliczeniu reklamówek.
Jak połączyć kwartalne wpłaty z rocznym sprawozdaniem w BDO?
Kwartalne wpłaty nie zastępują sprawozdania. Oficjalne informacje Biznes.gov.pl wskazują, że w rocznym sprawozdaniu o produktach, opakowaniach i o gospodarowaniu odpadami trzeba wykazać w zakresie lekkich i pozostałych toreb na zakupy z tworzywa sztucznego informacje o liczbie nabytych i wydanych toreb objętych opłatą recyklingową. To oznacza, że sklep musi mieć spójność między ewidencją kwartalną, wykonanymi przelewami i danymi wpisanymi później do BDO. Z punktu widzenia praktyki najlepiej potraktować każdy kwartał jako etap przygotowania do sprawozdania rocznego: policzyć wydane torby, zamknąć kwotę opłaty, zrobić przelew i zachować dokumentację. Dzięki temu roczne sprawozdanie nie jest tworzone „z pamięci”, tylko na podstawie danych, które były porządkowane na bieżąco. To podejście oszczędza czas, ogranicza ryzyko błędów i ułatwia kontrolę księgową. Jeżeli sklep ma kilka lokalizacji albo sprzedaż prowadzi personel rotacyjny, szczególnie warto uporządkować procedurę wcześniej, zanim w danych pojawią się rozbieżności.
Do kiedy trzeba wpłacić opłatę recyklingową za torby foliowe?
Do 15. dnia miesiąca następującego po kwartale, w którym opłata została pobrana.
Czy opłata recyklingowa sprawozdanie to to samo co kwartalna wpłata?
Nie. Kwartalnie wpłacasz pobraną opłatę, a rocznie wykazujesz dane w sprawozdaniu składanym w BDO
Czy trzeba prowadzić ewidencję reklamówek?
Tak. Przedsiębiorca ma obowiązek prowadzić ewidencję liczby nabytych i wydanych lekkich i pozostałych toreb objętych opłatą recyklingową, oddzielnie dla każdej jednostki handlowej.
Jak długo przechowywać ewidencję toreb foliowych?
Przez 5 lat, licząc od końca roku kalendarzowego, którego dane dotyczą.
Czy sklep z reklamówkami musi mieć BDO?
Tak, jeżeli prowadzi jednostkę handlu detalicznego lub hurtowego, w której oferowane są torby na zakupy z tworzywa sztucznego objęte opłatą recyklingową.
Jeżeli chcesz mieć pewność, że opłata recyklingowa za torby foliowe w Twoim sklepie jest rozliczana prawidłowo, warto uporządkować ewidencję, terminy kwartalne i sposób wykazywania danych w BDO, zanim pojawią się rozbieżności w dokumentach. Szczegóły znajdziesz w zakładce Kontakt na stronie tam możesz opisać swoją sytuację i dobrać wsparcie do skali działalności.

 Polski
 English (UK)
 Deutsch
 Українська