Umweltgebühr
Die Umweltabgabe ist eine Verpflichtung, die viele Unternehmer ausschließlich mit großen Industrieanlagen in Verbindung bringen, während sie sehr oft auch für kleine und mittlere Unternehmen gilt. In der Praxis tritt sie auf, wenn die Tätigkeit zu einer Nutzung der Umwelt im Sinne der Gesetzgebung führt, am häufigsten durch die Einleitung von Gasen oder Staub in die Luft, z. B. aus Kesseln, Öfen, technologischen Prozessen oder anderen Emissionsquellen. Das Ministerium für Klima und Umwelt weist darauf hin, dass die Unternehmen, die die Umwelt nutzen, einmal im Jahr, bis zum 31. März, Listen für das vorangegangene Jahr mit Informationen über den Umfang der Umweltnutzung und die Höhe der fälligen Gebühren bei den Provinzmarschällen einreichen. Das bedeutet, dass die Abrechnung für das Jahr 2025 bis zum 31. März 2026 erstellt und gegebenenfalls bezahlt werden muss.
Wer ist von der Umweltabgabe am meisten betroffen?
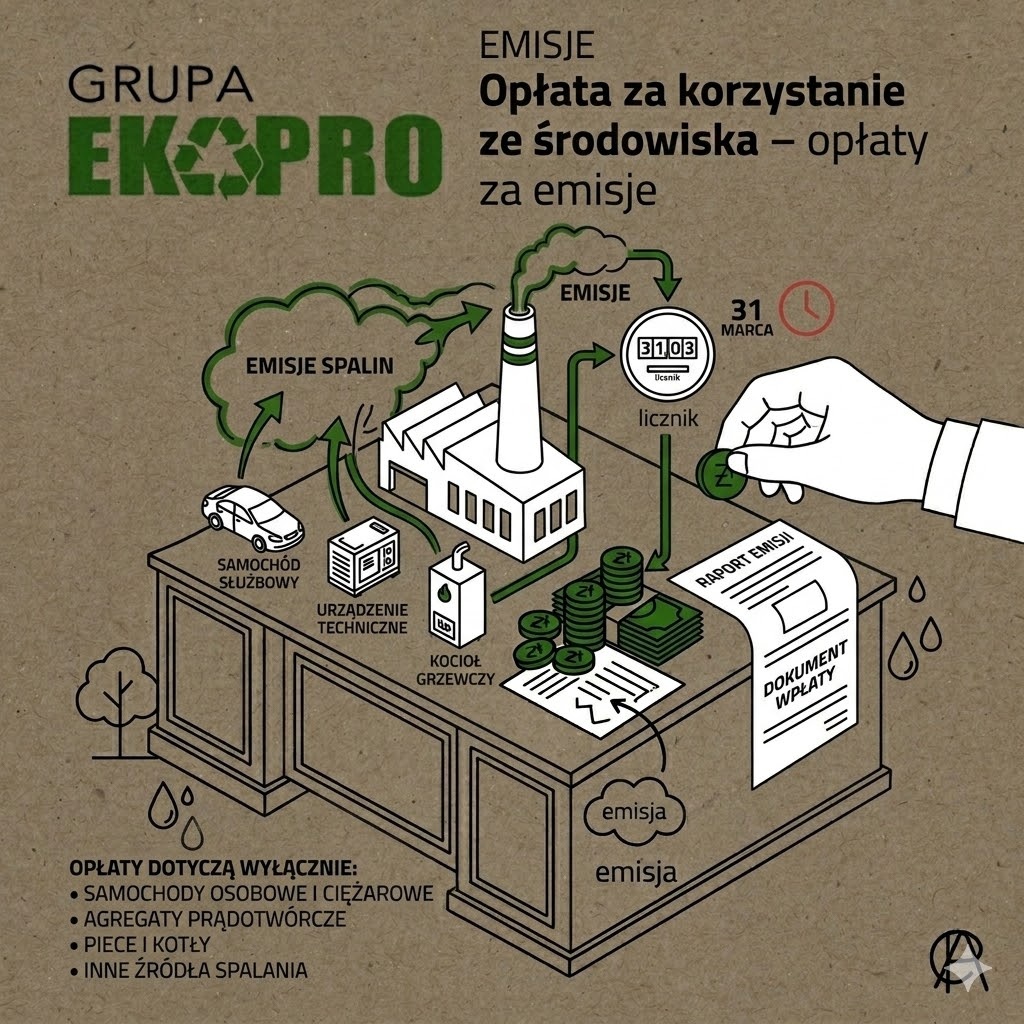
Die Verpflichtung entsteht am häufigsten bei Luftemissionen, da dieser Bereich die meisten Unternehmen betrifft. In der Praxis kann es sich dabei um Unternehmer handeln, die Gas-, Öl- oder Festbrennstoffkessel betreiben, um Werkstätten, Lackierereien, Produktionsstätten und manchmal auch um gewöhnliche Dienstleistungsunternehmen mit einer eigenen Verbrennungsquelle. Aus diesem Grund wird das Thema Umweltabgabe so häufig mit dem KOBiZE-Bericht in Verbindung gebracht: Die Daten über Luftemissionen aus dem Bericht sind ein natürlicher Bezugspunkt für die weitere Umweltbilanzierung. Allein die Tatsache, dass ein Unternehmen nicht groß ist oder nicht über eine umfangreiche Infrastruktur verfügt, bedeutet noch nicht, dass es keine Verpflichtung gibt. Entscheidend ist, ob die Tätigkeit tatsächlich Emissionen oder andere Formen der Umweltnutzung verursacht, die gegenüber dem Umweltbeauftragten nachgewiesen werden müssen.
Wann müssen Sie zahlen und wann ist es kostenlos?
Die wichtigste praktische Regel ist, dass nicht jedes Unternehmen, das die Berechnung vornimmt, das Geld am Ende auch zahlen muss. Aus offiziellen Quellen geht hervor, dass keine Gebühr gezahlt wird, wenn die berechnete Jahresgebühr für eine Art der Umweltnutzung 800 PLN nicht übersteigt. Dies sollte den Unternehmer jedoch nicht beunruhigen, denn sehr oft müssen die Emissionen erst korrekt berechnet und die Daten aufbereitet werden, um festzustellen, ob der Grenzwert überhaupt überschritten wurde. Hier passieren in der Praxis die meisten Fehler: Das Unternehmen geht davon aus, dass es „sicher nichts zahlt”, führt aber keine verlässliche Berechnung durch und prüft nicht, ob die Bestandsverpflichtung noch besteht. Außerdem werden für die Abrechnung 2025 die im Monitor Polski im August 2025 angekündigten Gebührensätze für 2026 verwendet, so dass die Abrechnung auf den aktuellen Sätzen und nicht auf Daten aus früheren Jahren basieren sollte.
Wie bereitet man eine Abrechnung ohne Fehler vor?
Am sichersten ist es, drei Elemente miteinander zu kombinieren: Daten über die Emissionsquellen, die aktuellen Gebührensätze und eine korrekte Liste, die dem Provinzialmarschall vorgelegt wird. In der Praxis sollte das Unternehmen zunächst Informationen über die verwendeten Brennstoffe und andere Emissionsquellen sammeln, diese dann mit dem KOBiZE-Bericht oder anderen Umweltunterlagen vergleichen und schließlich eine Berechnung der fälligen Gebühr erstellen und feststellen, ob der Schwellenwert von 800 PLN überschritten wurde. In dieser Phase entscheidet sich, ob der Unternehmer nur die Liste einreicht oder auch die Zahlung vornimmt. Aus organisatorischer Sicht lohnt es sich nicht, bis zur letzten Märzwoche zu warten, denn die Umweltabgabe gehört zu den Verpflichtungen, die sehr leicht missachtet werden können, und später ist es schwierig, die Daten ohne vollständige Kraftstoff- und Emissionsdokumentation zu rekonstruieren.
Bis wann müssen Sie die Bestandsaufnahme einreichen und die Umweltgebühr bezahlen?
Bis zum 31. März des Folgejahres für das vorangegangene Jahr. Für die Abrechnung des Jahres 2025 ist die Frist der 31. März 2026.
Muss jedes Unternehmen eine Umweltabgabe zahlen?
Nein. Zunächst muss festgestellt werden, ob die Tätigkeit überhaupt die gebührenpflichtige Umweltnutzung verursacht, und dann muss die Höhe der Gebühr berechnet werden. Nicht jedes Unternehmen wird den Schwellenwert überschreiten, der die Gebühr auslöst.
Wann ist die Zahlung einer Gebühr nicht erforderlich?
Wenn die berechnete Jahresgebühr für eine Art der Umweltnutzung 800 PLN nicht übersteigt.
Kann ein kleiner Heizkessel in einem Unternehmen eine Abrechnungspflicht auslösen?
Ja, denn der häufigste Fall einer Abgabe bezieht sich gerade auf den Eintrag von Gasen oder Staub in die Luft, und auch kleine Verbrennungsquellen können Emissionen erzeugen, die berechnet werden müssen. Dies ist eine Schlussfolgerung, die sich auf den offiziellen Anwendungsbereich der Umweltabgaben stützt.
Wo erhält man Tarife für die Rechnungsstellung?
Aus der Bekanntmachung des Ministers für Klima und Umwelt über die Sätze der Umweltabgaben für das Jahr. Für Abrechnungen, die im Jahr 2026 eingereicht werden, gelten die im August 2025 angekündigten Sätze.
Wenn Sie überprüfen wollen, ob Ihr Unternehmen die Umweltabgabe abrechnen muss und ob die Liste für den Marschall auf der Grundlage der korrekten Daten erstellt wurde, lohnt es sich, dies vor dem 31. März zu überprüfen und nicht erst nach dem Stichtag. Einzelheiten finden Sie in der Kontakt Dort können Sie Ihr Unternehmen beschreiben und die Unterstützung auf die tatsächlichen Umweltaufgaben Ihres Unternehmens abstimmen.

 Polski
 English (UK)
 Deutsch
 Українська